Lajme
Këshilli Fiskal alarmon: Sistemi pensional nën presion – deficiti arrin 5.2% të PBB-së, reformat nuk mund të shtyhen
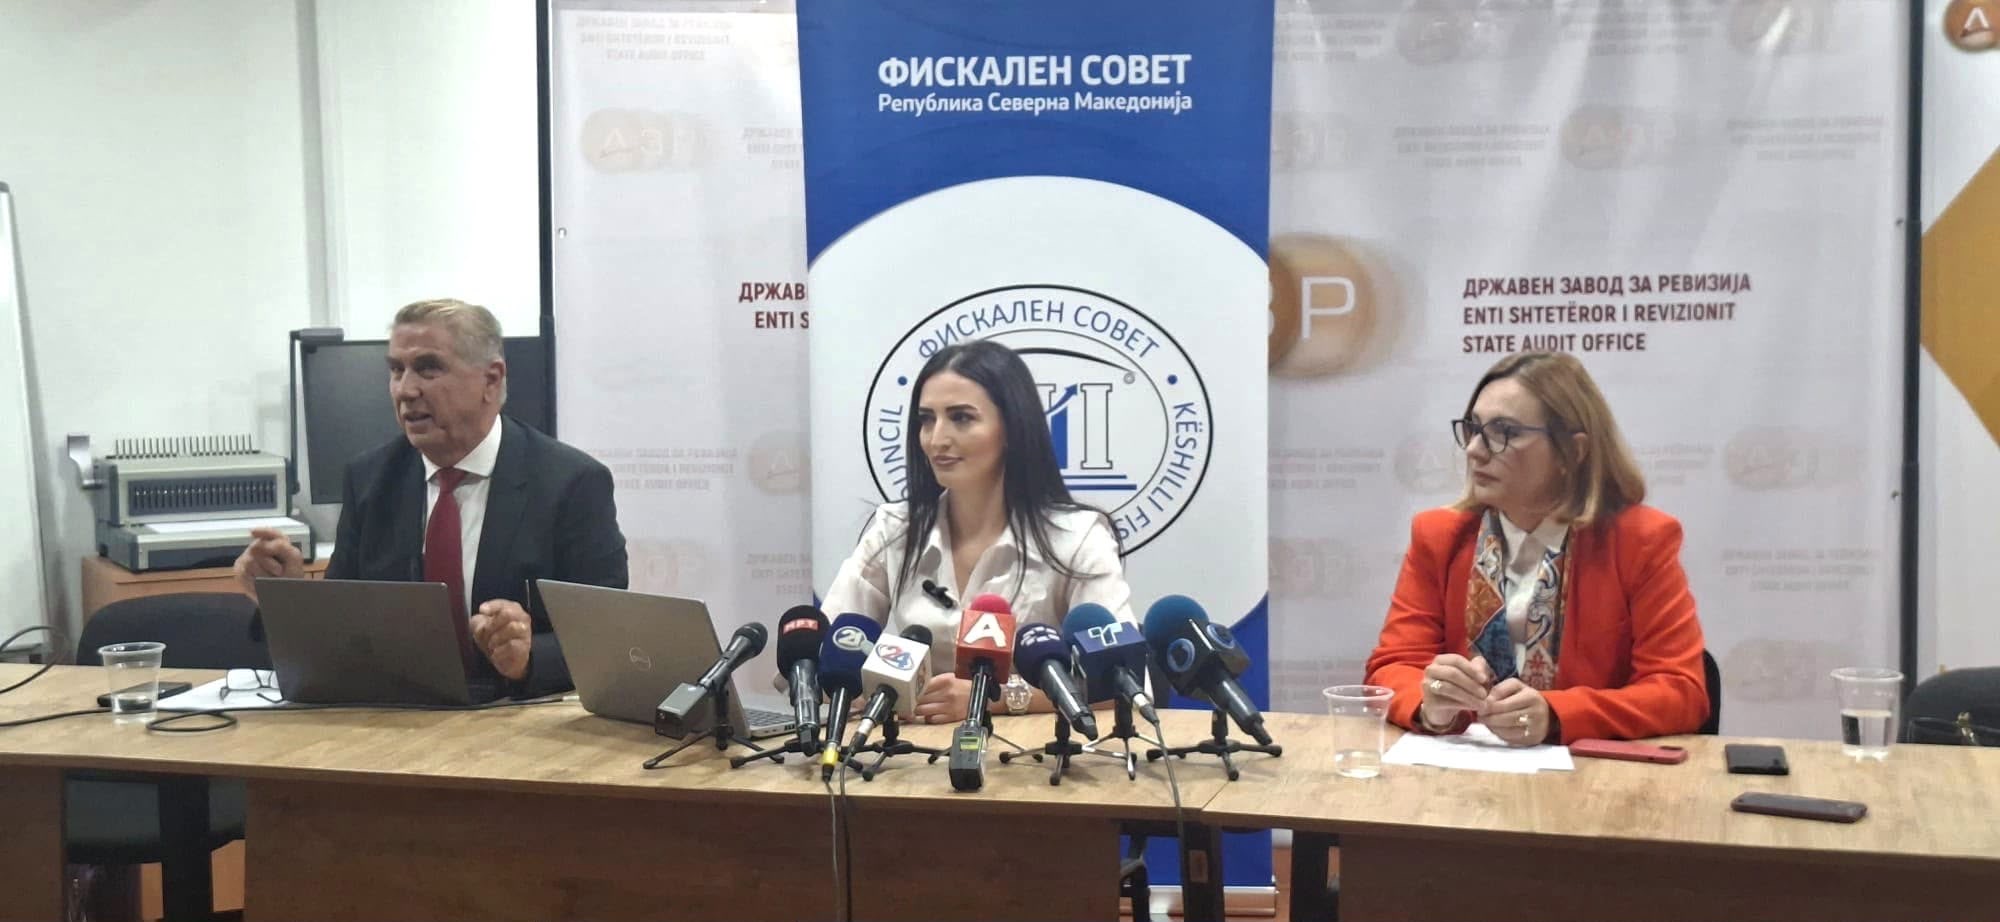
Në prezantimin para mediave, Këshilli Fiskal i paraqiti gjetjet lidhur me qëndrueshmërinë e sistemit pensional. Folën Akad. Prof. Dr. Abdylmenaf Bexheti, kryetar i Këshillit Fiskal, Prof. Dr. Blagica Petreska, drejtore ekzekutive e Finance Think, e cila e prezantoi studimin “Qëndrueshmëria e sistemit pensional në Maqedoninë e Veriut”, dhe Prof. Dr. Shpresa Alija, e cila e prezantoi analizën “Performanca dhe optimizimi dinamik i shtyllës së dytë pensionale në Maqedoninë e Veriut”.
Në vijim janë rezultatet kryesore:
Sistemi pensional i Maqedonisë së Veriut është nën presion strukturor fiskal që është tashmë i pranishëm dhe nuk është çështje e së ardhmes së largët. Deficiti strukturor i Fondit të Sigurimit Pensional dhe Invalidor – pensionet, kostot e tranzicionit për shtyllën e dytë dhe kontributet shëndetësore, të zvogëluara për të ardhurat e veta nga kontributet – në vitin 2025 arriti në 54,4 miliardë denarë, ose 5,2% të PBB-së. Kjo do të thotë se rreth 41% e shpenzimeve të Fondit mbulohen nga buxheti, krahasuar me rreth 36% në vitin 2023.
Deficiti është rezultat i tri ndikimeve që veprojnë për më shumë se dy dekada. Së pari, norma e kontributeve u zvogëlua nga 21,2% në 18% në vitet 2009–2010 (nga 1 korriku 2025 është 19,9%), ndërsa pensionet u rritën disa herë jashtë formulës ligjore. Së dyti, tendencat demografike: norma e fertilitetit është 1,6, rritja natyrore është negative që nga viti 2019, ndërsa nga viti 2021 numri i personave mbi 65 vjeç e tejkalon numrin e fëmijëve. Së treti, tregu i punës: informaliteti u rrit sërish në 13,5%, ndërsa gratë mbeten dukshëm më pak aktive ekonomikisht se burrat.
Që nga viti 2023, shpenzimet për pensione rriten dukshëm më shpejt se të ardhurat nga kontributet – në vitin 2025, 19% kundrejt 8,8%. Ky nuk është efekt demografik, por rezultat i indeksimit dhe i rritjeve lineare të pensioneve.
Pa reformë, deficiti rritet nga 5,2% e PBB-së në vitin 2025 në 6,3% deri në vitin 2030 dhe arrin kulmin prej rreth 6,6% në vitet 2035–2037. Periudha më e rrezikshme është 2038–2048, kur kostot e tranzicionit arrijnë kulmin, ndërsa numri i të siguruarve për një pensionist bie nën 1,3. Në afat të gjatë deficiti duket se zvogëlohet, në 5,5% në vitin 2050 dhe 2,7% në vitin 2070, por kjo nuk është përmirësim: pensionet mbeten gjithnjë e më shumë prapa pagave, kështu që raporti ndërmjet pensionit mesatar dhe pagës neto bie nga 59% në 35% deri në vitin 2050. Në shumë absolute deficiti rritet gjatë gjithë kohës, ndërsa rreth mesit të viteve 2040 do të ketë më pak të siguruar sesa pensionistë.
Studimi tregon se asnjë masë e vetme nuk është e mjaftueshme. Me reformë, pra me një paketë të kombinuar të përbërë nga rritja graduale e kontributit në 20%, indeksimi vetëm me inflacionin, pjesëmarrja më e madhe e grave në tregun e punës dhe zvogëlimi i informalitetit, deficiti bie në 4,2% të PBB-së deri në vitin 2030 në vend të 6,3%, ndërsa deri në vitin 2050 nën 0,5%. Ndryshimi i moshës pensionale në atë paketë ka efekt shtesë të vogël, më pak se 0,2 pikë përqindjeje të PBB-së. Çmimi është një normë më e ulët e zëvendësimit (pensioni në raport me pagën neto). Nëse, megjithatë, ruhet formula aktuale e indeksimit, deficiti mbetet mbi 4% të PBB-së deri në vitin 2040.
Kursimi afatshkurtër fiskal është sa më pak para do të transferonte buxheti në Fondin Pensional gjatë dhjetë viteve të para të reformës së mundshme (2026–2035), në krahasim me skenarin pa reformë. Me paketën e kombinuar ai arrin në rreth 337–341 miliardë denarë (rreth 5,5 miliardë euro), ose rreth 30% të PBB-së në mënyrë kumulative. Në baza vjetore, kjo është mesatarisht rreth 34 miliardë denarë (rreth 550 milionë euro), përkatësisht rreth 3% të PBB-së. Kjo është tre deri në katër herë më shumë se masa më e mirë e vetme, indeksimi vetëm me inflacionin, e cila kursen rreth 179 miliardë denarë (rreth 2,9 miliardë euro).
Megjithatë, studimi paralajmëron për një dilemë thelbësore ndërmjet qëndrueshmërisë dhe përshtatshmërisë së pensioneve: me indeksim vetëm sipas inflacionit norma e zëvendësimit bie në rreth 22% deri në vitin 2050, kundrejt 35% me formulën aktuale, ndërsa të dyja vlerat janë nën pragun prej 40% që përdoret si minimum. Prandaj rekomandimi është një pension minimal i garantuar në vend të rritjeve ad hoc, si dhe indeksim me mekanizëm automatik fiskal në vend të vendimeve diskrecionale.
“Reformat parametrike janë të domosdoshme, por jo të mjaftueshme – ato blejnë kohë. Dritarja për reforma mbyllet rreth vitit 2035, ndërsa kostoja e shtyrjes nuk rritet në mënyrë lineare, por akumulohet”, theksoi Petreska.
Studimi është realizuar me modelin PSSM-MK, në bazë të të dhënave zyrtare nga Fondi i Sigurimit Pensional dhe Invalidor të Maqedonisë së Veriut (FSPIMV), Enti Shtetëror i Statistikor, Ministria e Financave dhe bazat ndërkombëtare të të dhënave.
Shtylla e dytë pensionale shënon rritje të ndjeshme të numrit të anëtarëve, të kontributeve të paguara dhe të mjeteve pensionale të akumuluara. Hulumtimi tregon se rritja në vetvete nuk është tregues i mjaftueshëm i efikasitetit të sistemit. Për një vlerësim të plotë duhet të merren parasysh edhe rezultatet e investimeve, tarifat, si dhe raporti ndërmjet kursimeve të anëtarëve dhe qëndrueshmërisë financiare të shoqërive pensionale.
Projeksionet afatgjata tregojnë se strategjia e investimit mund të ndikojë ndjeshëm në akumulimin e ardhshëm të mjeteve pensionale. Në skenarët e modeluar, strategjitë me shpërndarje të mjeteve sipas moshës së anëtarëve dhe strategjitë me nivel më të lartë rreziku tregojnë kthime reale të projektuara më të larta dhe akumulim më të madh të mjeteve në krahasim me strukturën ekzistuese. Strategjia me nivel më të ulët rreziku jep projeksione më të moderuara. Këto rezultate bazohen në supozimet e modelit dhe nuk përbëjnë rezultate të garantuara në të ardhmen.Projeksionet afatgjata tregojnë se strategjia e investimit mund të ndikojë ndjeshëm në akumulimin e ardhshëm të mjeteve pensionale. Në skenarët e modeluar, strategjitë me shpërndarje të mjeteve sipas moshës së anëtarëve dhe strategjitë me nivel më të lartë rreziku tregojnë kthime reale të projektuara më të larta dhe akumulim më të madh të mjeteve në krahasim me strukturën ekzistuese. Strategjia me nivel më të ulët rreziku jep projeksione më të moderuara. Këto rezultate bazohen në supozimet e modelit dhe nuk përbëjnë rezultate të garantuara në të ardhmen.
Në studim është aplikuar Modeli dinamik për optimizimin e fondeve pensionale (DPFOM) dhe Indeksi i efikasitetit të fondeve pensionale (PFEI), me qëllim të vlerësohet suksesi i sistemit dhe të shqyrtohet se si politikat e ndryshme mund të ndikojnë te anëtarët dhe shoqëritë pensionale.
Hulumtimi i analizon tarifat e shoqërive që menaxhojnë mjetet dhe krahason pesë skenarë tarifash. Sipas projeksioneve për vitin 2050, bilanci mesatar i llogarisë individuale të një anëtari rritet nga përafërsisht 2,30 milionë denarë në skenarin bazë në 2,36 milionë denarë në skenarin me tarifën më të ulët. Në të njëjtin krahasim, fitimi i projektuar i shoqërive pensionale zvogëlohet nga rreth 8,2 miliardë në 4,6 miliardë denarë. Gjetjet theksojnë nevojën për balancimin e rezultateve më të mira për anëtarët me qëndrueshmërinë financiare të shoqërive pensionale.
Hulumtimi analizon gjithashtu uljen graduale të tarifave në periudhën nga viti 2025 deri në vitin 2075. Sipas skenarëve, tarifa nga kontributet e paguara do të zvogëlohej nga 1,70% në 0,70%, me një ulje prej 0,10 pikë përqindjeje çdo pesë vjet. Tarifa nga asetet neto do të zvogëlohej gradualisht nga 0,36% në 0,18%. Dinamika e parashikueshme do t’u mundësonte shoqërive pensionale të përshtaten në kohë, dhe njëkohësisht do ta mbështeste qëllimin që pjesa më e madhe e kontributeve dhe e mjeteve të mbetet e investuar në llogaritë individuale të anëtarëve.
Nga kjo, sipas gjetjeve të hulumtimit, rrjedh se është e mundshme dhe e nevojshme:
– strategji e optimizuar dhe e balancuar e investimit ndërmjet rrezikut dhe kthimit;
– përmirësimi i politikave të investimit, diversifikimit dhe menaxhimit të rreziqeve;
– vendosja e një sistemi të rregullt monitorimi dhe paralajmërimi të hershëm;
– ulja graduale dhe e parashikueshme e tarifave;
– përdorimi i DPFOM për vlerësimin e efekteve të mundshme të reformave pensionale;
– zbatimi i PFEI dhe RAPFEI për monitorim të vazhdueshëm të efikasitetit;
– transparencë më e madhe dhe informim më i mirë i anëtarëve-të siguruarve;
Kryetar i Këshillit Fiskal të Maqedonisë së Veriut
Akad. Prof. Dr. Abdylmenaf Bexheti


Tasholli: BE do ta marrë përgjigjen e kosovarëve më 10 tetor në Bruksel

“Audi” del nga rruga në Tetovë–Gostivar, katër të rinj nga Dibra përfundojnë të lënduar

Albi Qamili pranë fëmijëve në IPKKF “Rinia” në kuadër të Javës së Fëmijëve

Iu vodhi me dhunë varëset e floririt 2 grave në rrugë, arrestohet 40-vjeçari

Bekim Sali: SEPA u ka kursyer qytetarëve dhe bizneseve mbi 5 milionë euro

Reagimi i papritur i Isa Mustafës pas zgjedhjes së presidentës së re

Ali Ahmeti uron Justina Shiroka-Pulën: Stabiliteti institucional dhe interesi shtetëror mbi atë partiak

Gashi uron Shiroka-Pulën: Presim forcim të mëtejshëm të lidhjeve mes Shkupit dhe Prishtinës

Tragjedi në Itali: 19-vjeçari nga Tetova humb jetën pasi bie nga çatia

Mijëra bursa për nxënësit e shkollave të mesme, 1.570 vende vetëm për arsimin dual

Tre vjet nga 7 tetori | Nga Gaza në Iran, si lufta i vuri “flakën” Lindjes së Mesme
